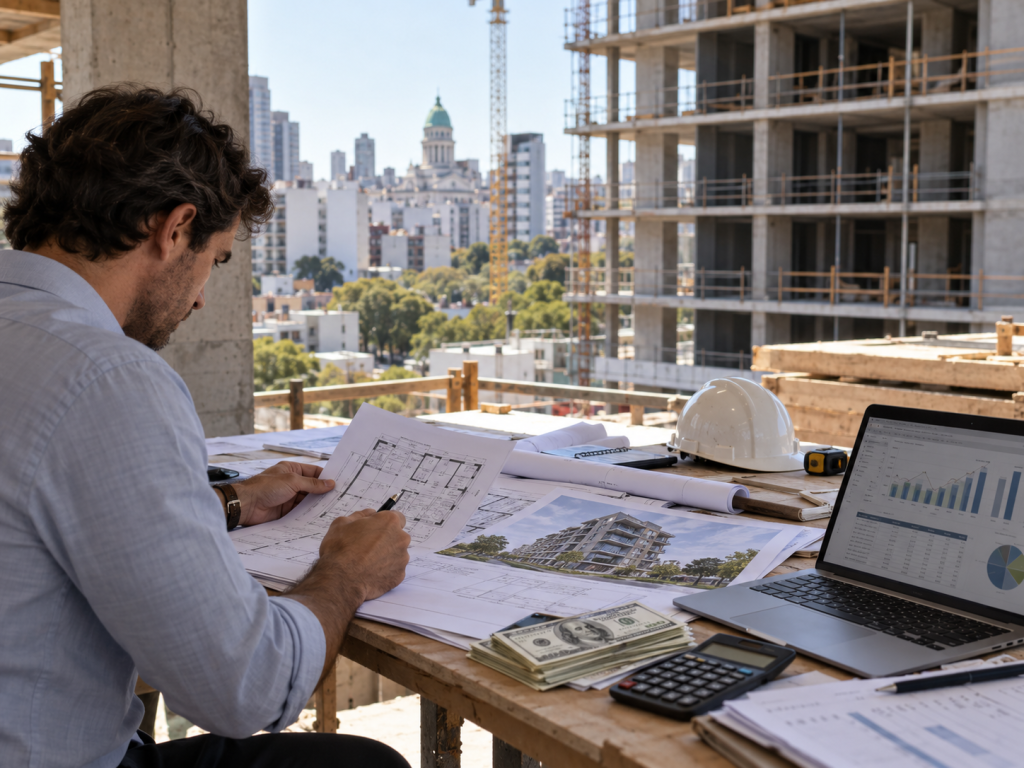
Las nuevas líneas de financiamiento para constructoras y las propuestas para ampliar el crédito hipotecario buscan transformar el negocio inmobiliario argentino. El desafío es conectar el ahorro en dólares con la construcción de viviendas, facilitar las inversiones y acelerar el desarrollo de nuevos proyectos.
El mercado inmobiliario argentino comienza a explorar una nueva etapa de financiamiento. La aparición de líneas de crédito en dólares para desarrolladores, junto con iniciativas destinadas a ampliar el acceso a préstamos hipotecarios, abre la posibilidad de transformar la manera en que se financian y comercializan los emprendimientos inmobiliarios.
Uno de los primeros avances se produjo en septiembre de 2026, cuando Banco Macro presentó nuevas herramientas crediticias en dólares para desarrolladores inmobiliarios, con esquemas de amortización adaptados al flujo financiero de cada obra.
La iniciativa busca reducir la dependencia de la preventa de unidades y de los aportes de inversores, dos mecanismos que históricamente sostuvieron buena parte de la construcción privada en Argentina.
Un nuevo escenario para financiar la construcción
El lanzamiento se enmarca en los cambios impulsados por el Banco Central de la República Argentina, que anunció en agosto la ampliación de los destinos permitidos para los préstamos en moneda extranjera.
El nuevo esquema contempla que las entidades financieras puedan destinar hasta el 15% de sus depósitos en dólares a determinadas financiaciones para empresas que anteriormente no estaban habilitadas para acceder a estos recursos.
La medida representa una oportunidad para actividades como el desarrollo inmobiliario, donde las propiedades habitualmente se comercializan en dólares, aunque los proyectos no necesariamente generan ingresos en esa moneda desde sus primeras etapas.
Sin embargo, el acceso al crédito estará sujeto a evaluaciones de riesgo, capacidad de repago y condiciones específicas de cada entidad financiera.
Conectar el ahorro con las viviendas
Durante octubre, la Cámara Empresaria de Desarrolladores Urbanos y la Asociación de Empresarios de la Vivienda (CEDU+AEV) profundizaron el debate sobre la necesidad de construir un sistema financiero que acompañe todo el ciclo inmobiliario.
Actualmente, numerosas desarrolladoras no solo financian la construcción de los edificios, sino también parte de la compra de las unidades mediante planes de pago propios.
Este mecanismo permite sostener las operaciones comerciales, pero también inmoviliza recursos que podrían destinarse al inicio de nuevas obras.
La propuesta del sector apunta a conectar tres componentes: el ahorro dolarizado, el financiamiento bancario para construir y los créditos hipotecarios destinados a los compradores.
Mali Vázquez, directora ejecutiva de CEDU+AEV, planteó la necesidad de que el desarrollador deje de asumir por sí solo la totalidad del financiamiento. Entre las alternativas analizadas aparece la posibilidad de ampliar el alcance de los recursos destinados a hipotecas para incluir viviendas en construcción.
El objetivo es que los compradores puedan acceder a plazos más extensos y que las empresas recuperen antes el capital invertido, generando condiciones para iniciar nuevos emprendimientos.
Un mercado con recursos, pero con desafíos
Las estadísticas financieras muestran que existe una base importante de ahorro en moneda extranjera dentro del sistema bancario argentino.
En agosto de 2026, los préstamos en dólares al sector privado alcanzaron aproximadamente US$ 25.241 millones, según el Banco Central, mientras que los depósitos en moneda extranjera continuaron creciendo.
Este escenario refleja un mayor volumen de recursos financieros, aunque su transformación en créditos de largo plazo para la construcción todavía enfrenta obstáculos.
Entre los principales desafíos aparecen las tasas de interés, los plazos de devolución, las garantías exigidas y el riesgo cambiario. También persisten dificultades para financiar proyectos desde sus etapas iniciales, especialmente cuando las unidades todavía no están terminadas ni escrituradas.
Por eso, la recuperación del crédito inmobiliario no depende únicamente de la disponibilidad de dólares, sino también de la capacidad de diseñar instrumentos adecuados para desarrolladores y compradores.
Oportunidades para Rosario, Funes y el interior del país
La posibilidad de ampliar el financiamiento bancario adquiere especial importancia en mercados inmobiliarios regionales como Rosario, Funes y otras ciudades del interior argentino, donde los desarrollos residenciales constituyen una alternativa de inversión.
Para las empresas constructoras, contar con recursos financieros adicionales podría representar una menor dependencia de las ventas anticipadas, mayor previsibilidad durante la ejecución de las obras y mejores condiciones para planificar nuevos proyectos.
Al mismo tiempo, una mayor articulación entre desarrolladoras y bancos permitiría ampliar las alternativas de compra para quienes buscan acceder a una vivienda mediante financiamiento de largo plazo.
No obstante, el impacto efectivo de estas herramientas dependerá de las condiciones crediticias y de su llegada concreta a los distintos mercados regionales.
El desafío de transformar el ahorro en inversión
La aparición de nuevas líneas de financiamiento marca un cambio en la discusión sobre el futuro del real estate argentino.
El sector comienza a buscar mecanismos que permitan complementar el tradicional modelo de preventa con recursos bancarios y créditos hipotecarios capaces de acompañar tanto la construcción como la comercialización de las propiedades.
Convertir el ahorro en dólares en inversión productiva y nuevas viviendas aparece como uno de los principales desafíos para el mercado inmobiliario. Si las herramientas financieras logran consolidarse y alcanzar a un mayor número de empresas y compradores, podrían contribuir a mejorar la continuidad de los proyectos y ampliar las posibilidades de desarrollo del sector.
Fuentes
- Banco Central de la República Argentina (BCRA): El BCRA adecuará el marco prudencial para las financiaciones en moneda extranjera. 13 de agosto de 2026.
- Banco Central de la República Argentina: Informe Monetario Mensual, agosto de 2026. Publicado el 7 de septiembre de 2026.
- CEDU+AEV: Banco Macro lanzó financiamiento en dólares para desarrolladores inmobiliarios. 3 de septiembre de 2026.
- CEDU+AEV: Crédito hipotecario y líneas en dólares: el esquema que busca reactivar el real estate. 13 de octubre de 2026.
Por Pablo Moro para Difusión Empresarial